 VERSION ANGLAISE


Synergie Experts exerce le commissariat aux comptes à Casablanca et dans tout le Maroc. Inscrit à l'Ordre des Experts-Comptables du Maroc, le cabinet certifie les comptes de sociétés anonymes, SARL et SAS, et intervient auprès de filiales de groupes internationaux pour l'audit légal de leurs comptes et l'audit de leur reporting.
- Inscrit à l'Ordre
- Normes marocaines et ISA
- Rapports en français, échanges en anglais
- Casablanca et tout le Maroc
- Nos missions d'audit
- Sociétés tenues de nommer un CAC
- Filiales de groupes internationaux
- Déroulement d'une mission
- Les rapports du CAC
- Votre interlocuteur
- Honoraires
- Questions fréquentes
Nos missions d'audit
Commissariat aux comptes
Certification des comptes annuels : opinion sur leur régularité, leur sincérité et l'image fidèle qu'ils donnent du patrimoine, de la situation financière et du résultat de la société.
Comptes consolidés
Certification des comptes consolidés des groupes marocains, en normes marocaines ou en normes IFRS.
Commissariat aux apports
Appréciation, sous la responsabilité du commissaire, de la valeur des apports en nature lors de la constitution ou d'une augmentation de capital. Voir le commissariat aux apports.
Commissariat à la fusion
Vérification du caractère équitable du rapport d'échange des titres des sociétés qui participent à une opération de fusion.
Audit du reporting groupe
Audit ou examen limité des liasses de consolidation (reporting packages) selon les instructions des auditeurs du groupe et dans son calendrier.
Audit contractuel
Audit des comptes d'une société non tenue de nommer un commissaire aux comptes, à la demande de ses associés, de sa maison mère, d'un investisseur ou d'un établissement de crédit.
Examen limité
Revue des situations intermédiaires (semestrielles ou trimestrielles), avec une assurance modérée, pour le groupe, les associés ou les financeurs.
Revue du contrôle interne
Évaluation des procédures et recommandations à la direction. Voir le contrôle interne et les procédures.
Quelles sociétés doivent nommer un commissaire aux comptes au Maroc ?
Toujours, sans condition de taille.
À savoir : au moins deux commissaires aux comptes pour les SA faisant appel public à l'épargne, les banques et les assurances.
Lorsque le chiffre d'affaires hors taxes dépasse 50 millions de dirhams à la clôture d'un exercice.
À savoir : sous ce seuil, nomination possible par les statuts, par décision des associés ou en justice à la demande d'associés représentant le quart du capital.
Facultative ; obligatoire au-delà d'un seuil de chiffre d'affaires fixé par voie réglementaire.
À savoir : un associé peut en demander la désignation en justice.
- Un mandat de trois exercices, renouvelable.
- Un commissaire inscrit à l'Ordre des Experts-Comptables.
- Une incompatibilité avec la tenue de la comptabilité de la société contrôlée.
Filiales et succursales de groupes internationaux
Le cabinet intervient auprès de filiales marocaines de groupes internationaux, en lien avec leur direction financière et avec les auditeurs du groupe, en français ou en anglais.
Audit légal et audit du groupe
Certification des comptes sociaux selon les normes marocaines et audit du reporting IFRS selon les instructions de l'auditeur du groupe, avec un calendrier commun.
Communication avec l'auditeur du groupe
Réponses aux instructions d'audit, mémorandums de synthèse et attestations demandées par l'auditeur du groupe, en anglais si nécessaire.
Points d'attention propres aux filiales
Opérations intra-groupe, prix de transfert, retenues à la source sur les paiements à l'étranger, conventions réglementées avec la maison mère.
Filiales sous le seuil légal
Audit contractuel des SARL et SAS non tenues de nommer un commissaire aux comptes, lorsque le groupe exige des comptes audités.
Le déroulement d'une mission de commissariat aux comptes
Calendrier indicatif pour une société qui clôture son exercice au 31 décembre.
Les rapports du commissaire aux comptes
Rapport général
Opinion sur les comptes annuels : certification sans réserve, certification avec réserve ou refus de certifier, assortie des vérifications spécifiques prévues par la loi.
Rapport spécial
Présentation à l'assemblée des conventions réglementées conclues entre la société et ses dirigeants, ses actionnaires importants ou des sociétés ayant des dirigeants communs.
Procédure d'alerte
Information des dirigeants, puis des organes de la société, lorsque des faits sont de nature à compromettre la continuité de l'exploitation.
Lettre de recommandations
Constats sur le contrôle interne et propositions d'amélioration, remis à la direction à l'issue de la mission.
Votre interlocuteur
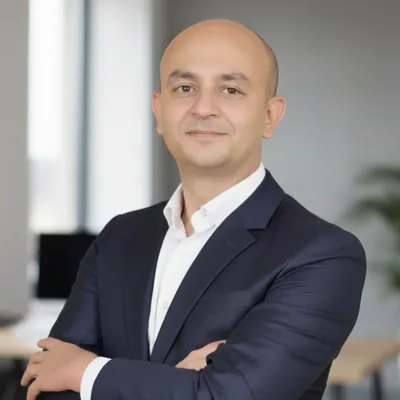
Fahd Sekkat
Expert-comptable
Commissaire aux comptes
Expert-comptable inscrit à l'Ordre des Experts-Comptables du Maroc et fondateur de Synergie Experts, Fahd Sekkat compte près de 20 ans d'expérience en audit, conseil et expertise comptable, auprès de PME marocaines et de filiales de groupes internationaux.
- Une démarche fondée sur les risquesNormes d'audit marocaines, complétées par les normes internationales (ISA) pour les risques significatifs d'erreur et de fraude.
- IndépendanceVérifiée à l'acceptation et à chaque exercice ; le cabinet ne tient pas la comptabilité des sociétés qu'il certifie.
- Une équipe bilingueRapports légaux en français, échanges et mémorandums en anglais pour les groupes internationaux.
- Des délais tenusPlanning établi avec la direction financière pour respecter les dates d'assemblée et de reporting du groupe.
Comment sont fixés les honoraires d'un commissaire aux comptes ?
- Taille de la société
- Complexité de l'activité
- Qualité du contrôle interne
- Nombre de sites
- Exigences du groupe
Les honoraires dépendent de la taille de la société, de la complexité de son activité, de la qualité de son contrôle interne, du nombre de sites et des diligences demandées par le groupe (reporting, délais). Une proposition détaillée, fondée sur un budget d'heures, est établie après une première réunion et la lecture des derniers états de synthèse.
Demander une proposition